

توضیحات
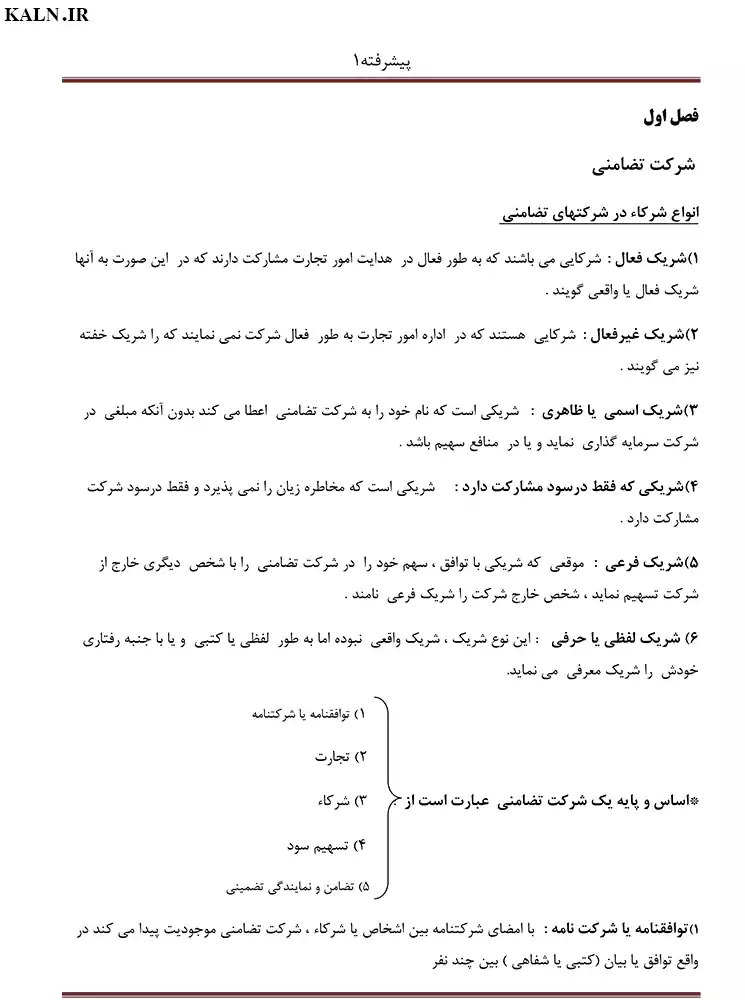
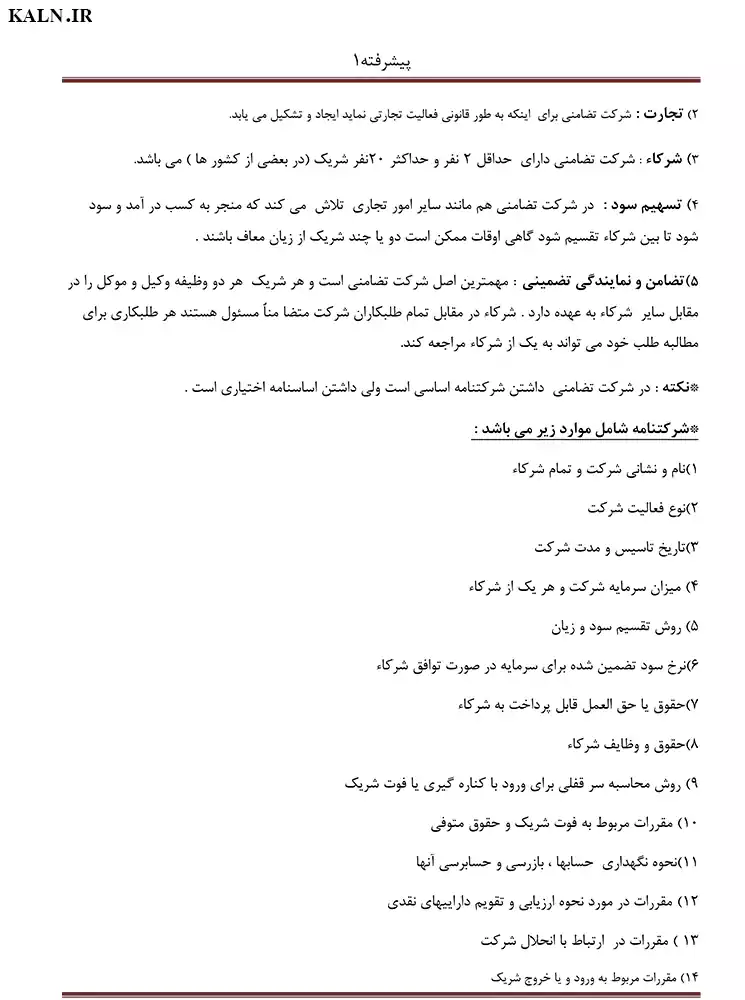
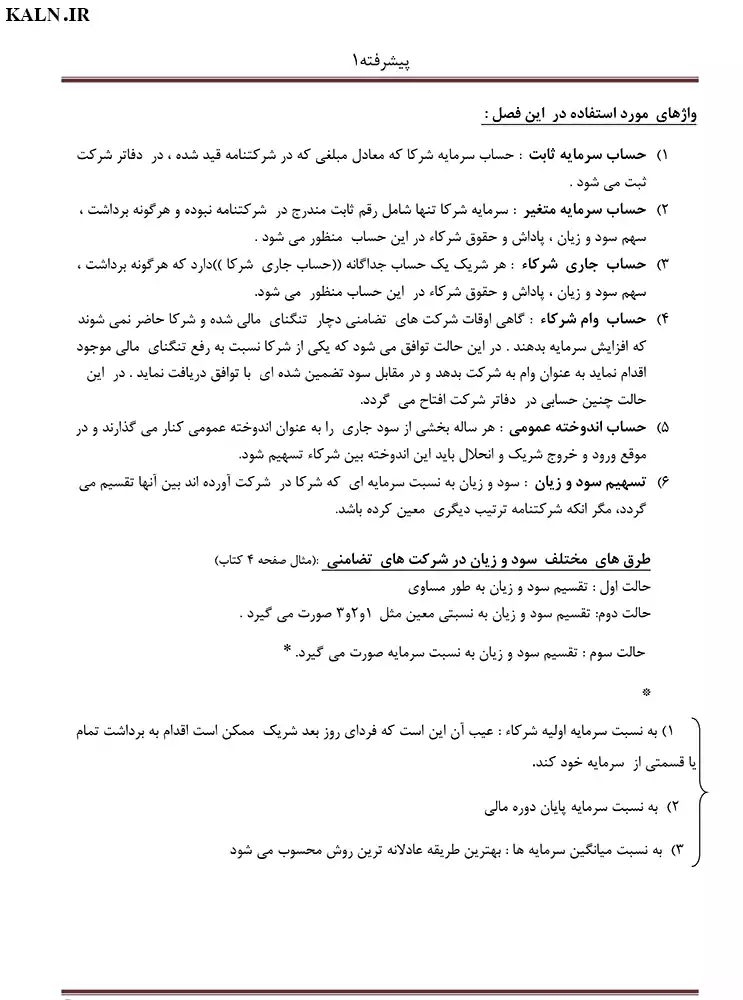
جزوه خلاصه حسابداری پیشرفته 1 وحید بحرینی یکی از منابع جامع و کاربردی برای دانشجویانی است که به دنبال درک عمیقتری از مفاهیم پیچیده حسابداری تلفیقی هستند. این جزوه با ساختاری منظم و طبقهبندیشده، به تشریح مباحثی چون تلفیق صورتهای مالی، شناسایی سهم اقلیت، محاسبه سرقفلی و حذف معاملات درونگروهی میپردازد. بهرهگیری از مثالهای کاربردی و تمرینهای متنوع، این اثر را به منبعی ارزشمند برای آمادگی در امتحانات و تقویت مهارتهای تحلیلی تبدیل کرده است.
اهمیت درک مبانی تلفیق صورتهای مالی
درک تلفیق صورتهای مالی برای دانشجویان حسابداری پیشرفته حیاتی است. این مبحث با ارائه روشهای مختلف ترکیب شرکتها، نیاز به تسلط بالا بر مفاهیم بنیادین دارد. اغلب دانشجویان در تشخیص آثار معاملات بین شرکتهای فرعی و اصلی با چالش مواجهاند.
یکی از روشهای مرسوم در آموزش این موضوع، استفاده از مثالهای کاربردی و واقعی است. در این زمینه، استفاده از منابع آموزشی معتبر کمک زیادی به ارتقاء درک مفاهیم دارد. توجه به نکات ظریف در حذف معاملات درونگروهی از اهمیت بالایی برخوردار است.
برای دستیابی به فهم بهتر این مباحث، مطالعه منابعی مانند جزوه حسابداری پیشرفته 1 وحید بحرینی میتواند مسیر یادگیری را هموار کند. این جزوه به شیوهای منسجم و ساده، مباحث پیچیده را تبیین کرده و برای آزمونها بسیار مفید است.
تکنیکهای محاسبه سرقفلی در ترکیبهای تجاری
در فرآیند ترکیبهای تجاری، محاسبه سرقفلی یکی از پیچیدهترین مراحل است. این محاسبه مستلزم مقایسه ارزش منصفانه داراییها با مبلغ پرداختی میباشد که نیاز به دقت و تحلیل فراوان دارد.
در کنار روشهای سنتی ارزیابی، بهکارگیری استانداردهای بینالمللی حسابداری نقش مهمی در تعیین دقیق ارزش سرقفلی دارد. این موضوع میتواند در تحلیل گزارشهای مالی شرکتهای چندملیتی اهمیت ویژهای پیدا کند.
برای تمرین دقیقتر و تسلط بهتر بر محاسبه سرقفلی، مراجعه به جزوه حسابداری پیشرفته 1 بحرینی یک راهکار هوشمندانه است. این جزوه با تمرینهای طبقهبندیشده، مسیر یادگیری را هدفمند میکند.
نقش استانداردهای حسابداری در تلفیق مالی
استانداردهای حسابداری راهنمای اصلی در گزارشگری تلفیقی هستند. آنها چارچوب مشخصی برای شفافسازی صورتهای مالی گروه شرکتها فراهم میآورند و انحراف از آنها موجب خطای گزارشگری میشود.
پیشرفت درک دانشجویان در زمینه IFRS و نحوه کاربرد آنها در تلفیق مالی، منجر به تحلیل دقیقتر گزارشهای مالی میشود. آشنایی با الزامات افشای اطلاعات نیز از دیگر الزامات این بخش است.
استفاده از منابع آموزشی مانند جزوه حسابداری پیشرفته 1 وحید بحرینی به دانشجویان کمک میکند تا استانداردها را نهتنها حفظ، بلکه بهدرستی اجرا کنند. این جزوه مثالهای دقیقی از بکارگیری استانداردها را ارائه میدهد.
یکی از چالشبرانگیزترین موضوعات در حسابداری پیشرفته، حذف معاملات بینشرکتی است. این معاملات شامل فروش دارایی، کالا، یا ارائه خدمات میان شرکت اصلی و فرعی است که باید در تلفیق حذف شود تا اطلاعات تحریف نشود.
تشخیص درست تأثیر این معاملات بر سود و زیان تلفیقی نیاز به دانش عمیق و تمرین دارد. تحلیل دقیق این موضوع، علاوه بر درک اصولی، نیازمند آشنایی با روشهای استاندارد است که در منابع معتبر بیان شدهاند.
در این زمینه، مطالعه این جزوه میتواند دانشجویان را با انواع روشهای حذف معاملات داخلی آشنا کند و درک عملی این فرآیند را تقویت نماید.
روشهای شناسایی سهم اقلیت
در فرآیند تهیه صورتهای مالی تلفیقی، سهم اقلیت جایگاه ویژهای دارد. تعیین درست این سهم باعث میشود تا حقوق صاحبان سهام بهدرستی منعکس شده و تصمیمگیری مالی بر اساس دادههای واقعی صورت گیرد.
سهم اقلیت معمولاً بهصورت درصدی از سود و خالص داراییها محاسبه میشود. اگرچه ساده به نظر میرسد، اما در ترکیب با سایر آیتمهای تلفیقی پیچیدگیهایی به همراه دارد که تنها با تمرین دقیق قابل درک است.
منبعی مانند جزوه خلاصه حسابداری پیشرفته 1 با توضیح گامبهگام محاسبه سهم اقلیت، این فرآیند را برای دانشجویان قابل فهم و کاربردی میکند.
بررسی تراز تلفیقی و خطاهای رایج
ترازنامه تلفیقی تصویر کلی وضعیت مالی یک گروه اقتصادی است. اشتباه در ثبت یا حذف اقلام مشترک، موجب عدم توازن در تراز نهایی شده و تحلیلگران را به اشتباه میاندازد.
یکی از خطاهای رایج، دوبار ثبت داراییها یا بدهیها است. همچنین نادیده گرفتن سرمایهگذاری شرکت مادر در شرکتهای تابعه از دیگر مواردی است که باید با دقت بررسی و اصلاح شود.
برای کاهش احتمال این خطاها، استفاده از جزوه حسابداری پیشرفته 1 وحید بحرینی که نمونههای متنوع و تستهای تحلیلی ارائه میدهد، توصیه میشود. این جزوه بهویژه در رفع اشکالات متداول بسیار مؤثر است.
تلفیق سود و زیان و چالشهای آن
یکی از مراحل حساس در تلفیق مالی، ترکیب صورت سود و زیان است. در این مرحله باید تمامی درآمدها و هزینههای شرکتهای زیرمجموعه با شرکت اصلی جمع شوند و اقلام درونگروهی حذف گردند.
در بسیاری از موارد، تشخیص صحیح درآمدهای واقعی و تفکیک آنها از درآمدهای غیرواقعی که ناشی از معاملات داخلی هستند، بسیار دشوار است. این موضوع نیاز به تسلط کافی بر ساختار حسابهای درآمد و هزینه دارد.
استفاده از جزوه خلاصه حسابداری پیشرفته 1 وحید بحرینی کمک میکند تا فرآیند تلفیق سود و زیان با دقت بیشتری انجام گیرد و نقاط ابهام برای دانشجویان برطرف شود.
طبقهبندی داراییها و بدهیها در تلفیق
در تهیه صورتهای مالی تلفیقی، طبقهبندی صحیح داراییها و بدهیها اهمیت زیادی دارد. عدم رعایت اصول طبقهبندی میتواند ساختار کلی صورت مالی را دچار آشفتگی کند.
این مسئله بهویژه در مواردی که شرکتهای فرعی دارای استانداردهای متفاوتی در طبقهبندی باشند، به چالش تبدیل میشود. بنابراین یکپارچهسازی ساختار حسابها ضرورت دارد.
برای درک دقیقتر این یکپارچهسازی، جزوه حسابداری پیشرفته 1 با ارائه مثالهای واقعی و تمرینهای کاربردی بهخوبی دانشجویان را راهنمایی میکند.
درک تفاوتهای مفهومی در سرمایهگذاری
سرمایهگذاری شرکت مادر در شرکتهای فرعی، بسته به میزان مالکیت، دارای پیامدهای متفاوتی در گزارشگری مالی است. درک این تفاوتها یکی از پایههای اصلی حسابداری پیشرفته است.
اگر مالکیت بهگونهای باشد که کنترل ایجاد نکند، روش حسابداری آن با زمانی که کنترل کامل وجود دارد، تفاوت دارد. تمایز میان سرمایهگذاری با نفوذ قابلملاحظه و کنترل کامل، ضروری است.
جزوه خلاصه حسابداری پیشرفته 1 وحید بحرینی با توضیح شفاف این مفاهیم، تفاوت بین روشهای ارزشگذاری و ثبت را بهخوبی روشن میسازد و به دانشجویان در درک بهتر یاری میرساند.
سوالات متداول پیش از خرید
آیا این فایل برای تسلط کامل بر مباحث کافی است؟
بله، این مجموعه با تمرکز بر سرفصلهای کلیدی و حذف مطالب غیرضروری تدوین شده است. ساختار محتوا به گونهای است که شما بتوانید در کمترین زمان ممکن، بیشترین تسلط را بر مفاهیم اصلی و پرتکرار پیدا کنید.
فرمت فایلها چیست و با چه برنامهای باز میشوند؟
تمامی فایلها با فرمت استاندارد PDF و با کیفیت بالا هستند. این فایلها در تمامی دستگاهها به راحتی و بدون نیاز به نرمافزار خاصی باز میشوند.
آیا محتوای این محصول با آخرین تغییرات سال 1405 مطابقت دارد؟
بله، تمامی منابع به صورت دورهای بازبینی شده و مطابق با آخرین تغییرات مراجع رسمی برای سال 1405 ویرایش و بروزرسانی شدهاند.


دیدگاهها (0)
دیدگاهها
هیچ دیدگاهی برای این محصول نوشته نشده است.